

I marchi scelti dai Top Dealers Italia 2027: il confronto con le immatricolazioni
Fiat guida entrambe le classifiche, mentre l’avanzata dei nuovi brand modifica rapidamente gli equilibri della distribuzione. Il confronto tra le scelte degli 85 Top Dealers Italia e i dati UNRAE offre una lettura originale del mercato automobilistico italiano.
Fiat guida entrambe le classifiche
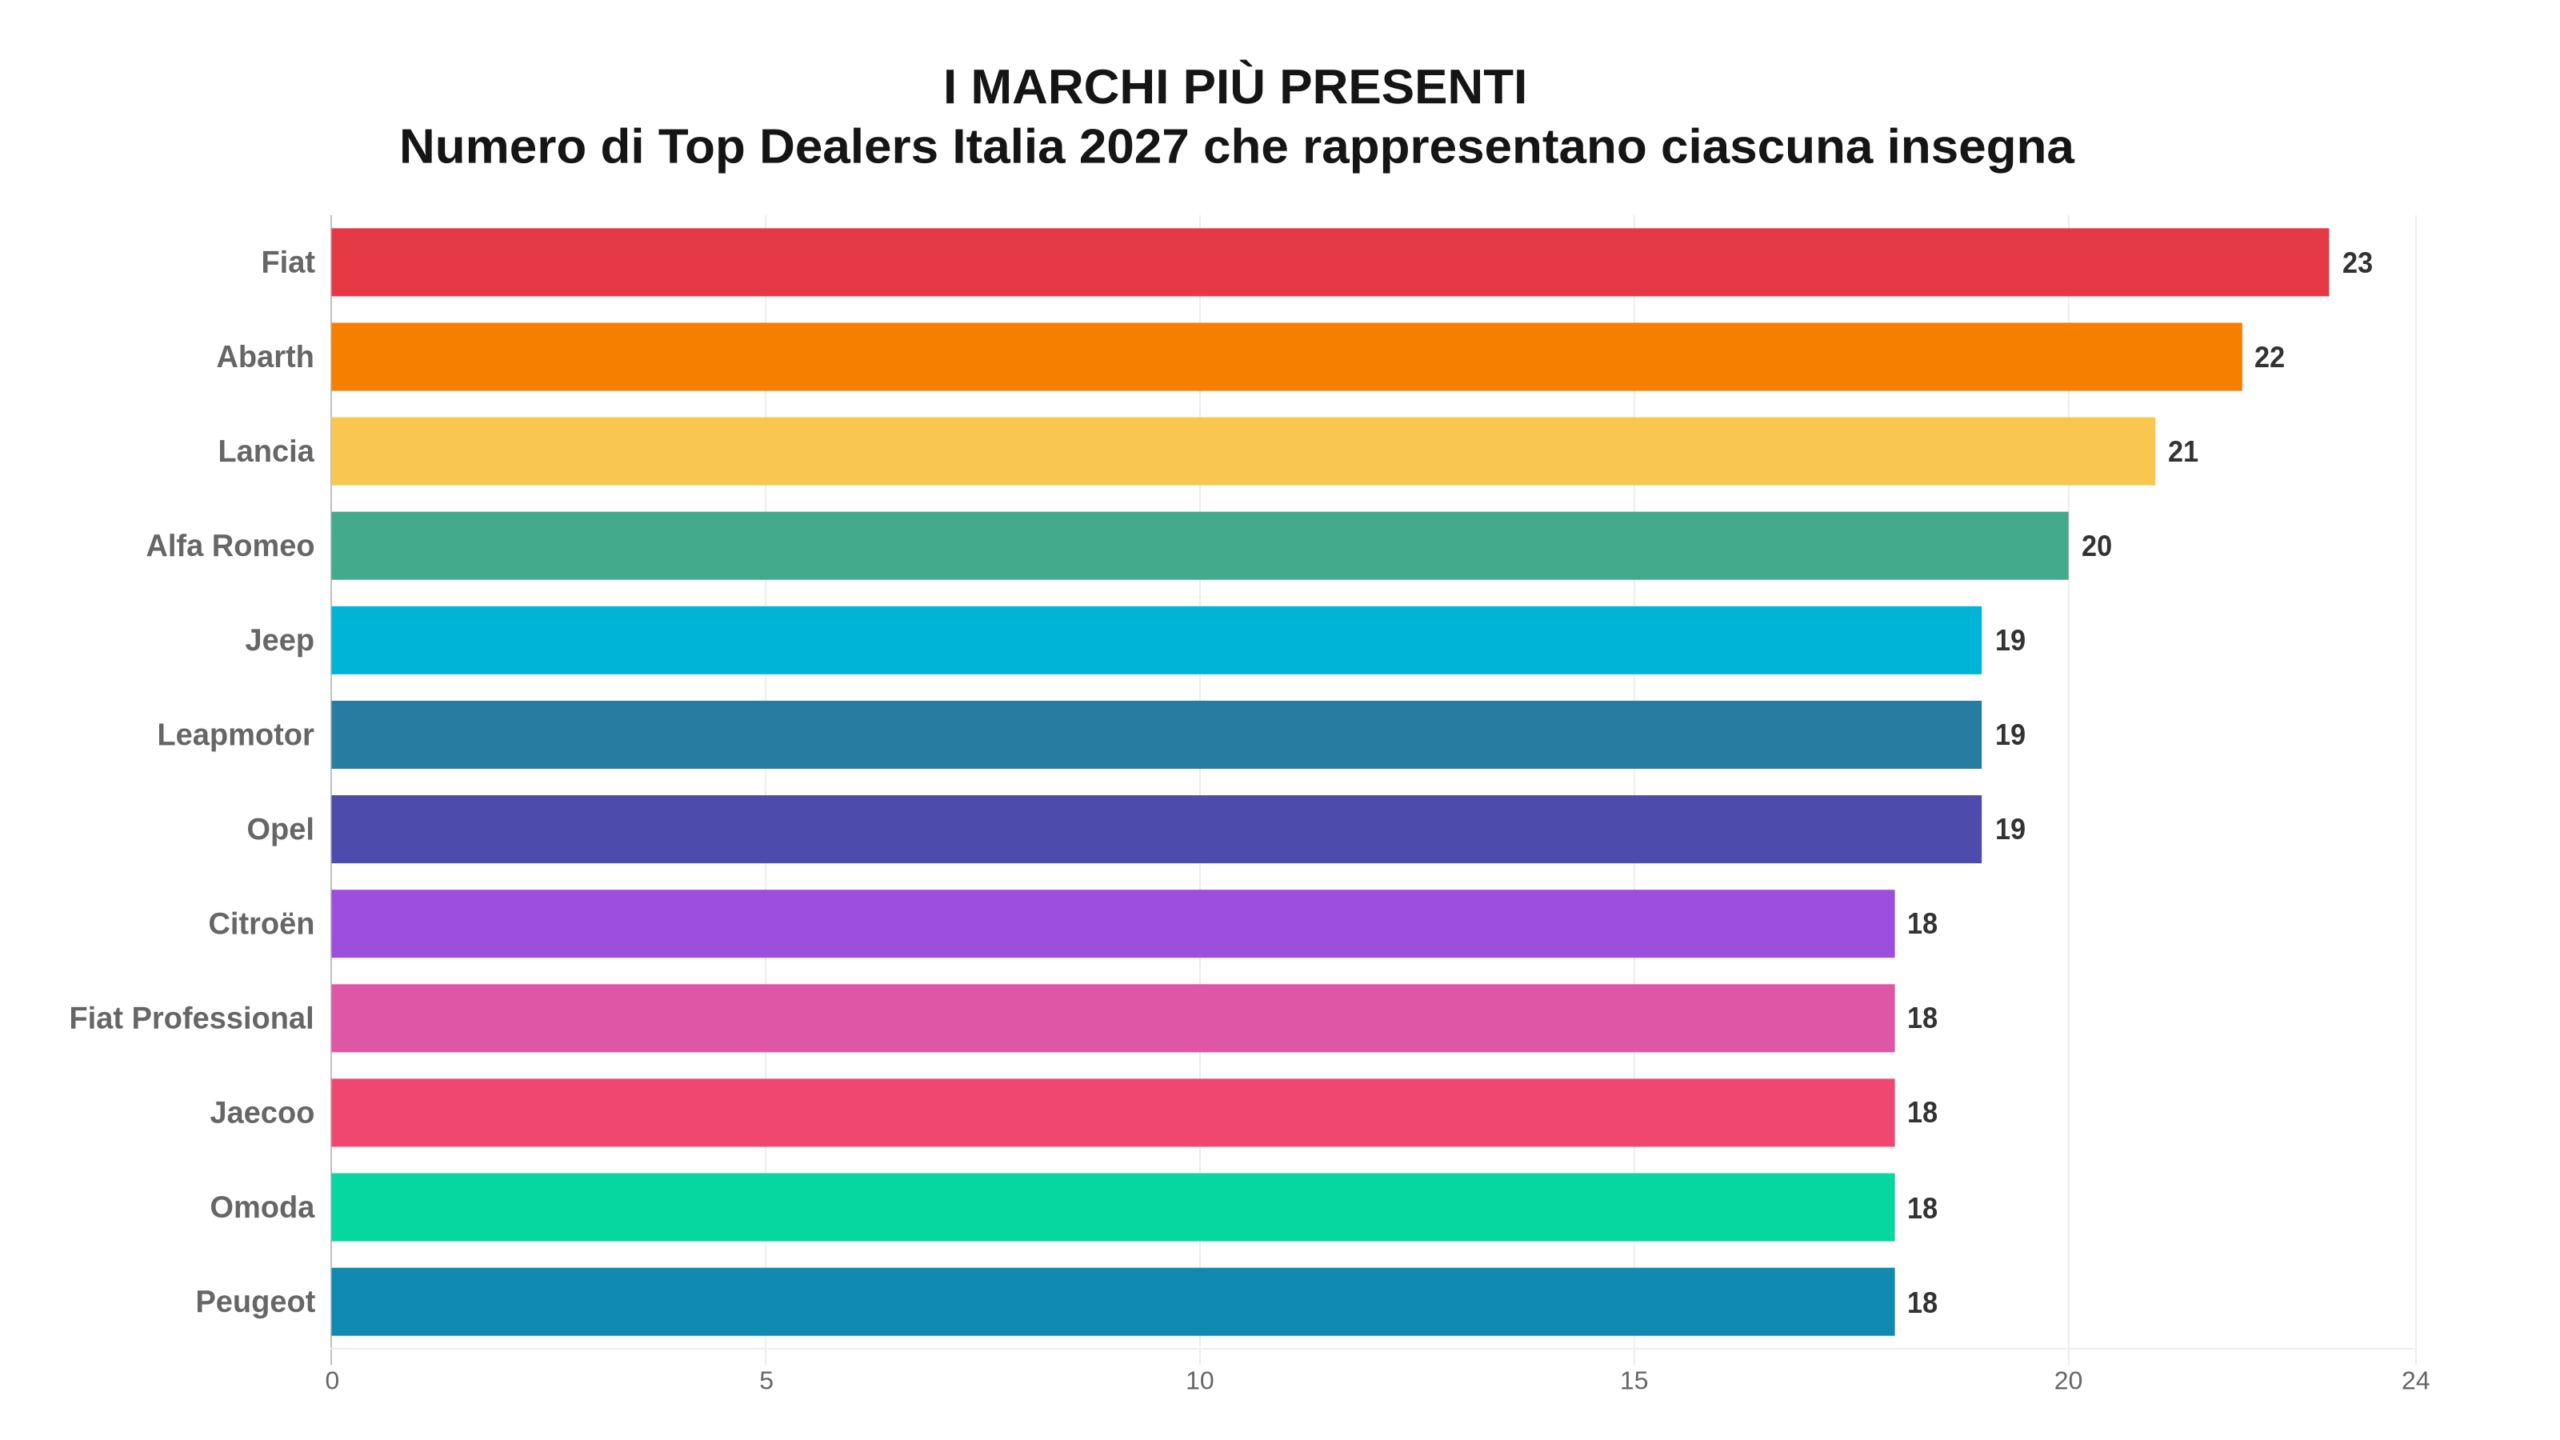
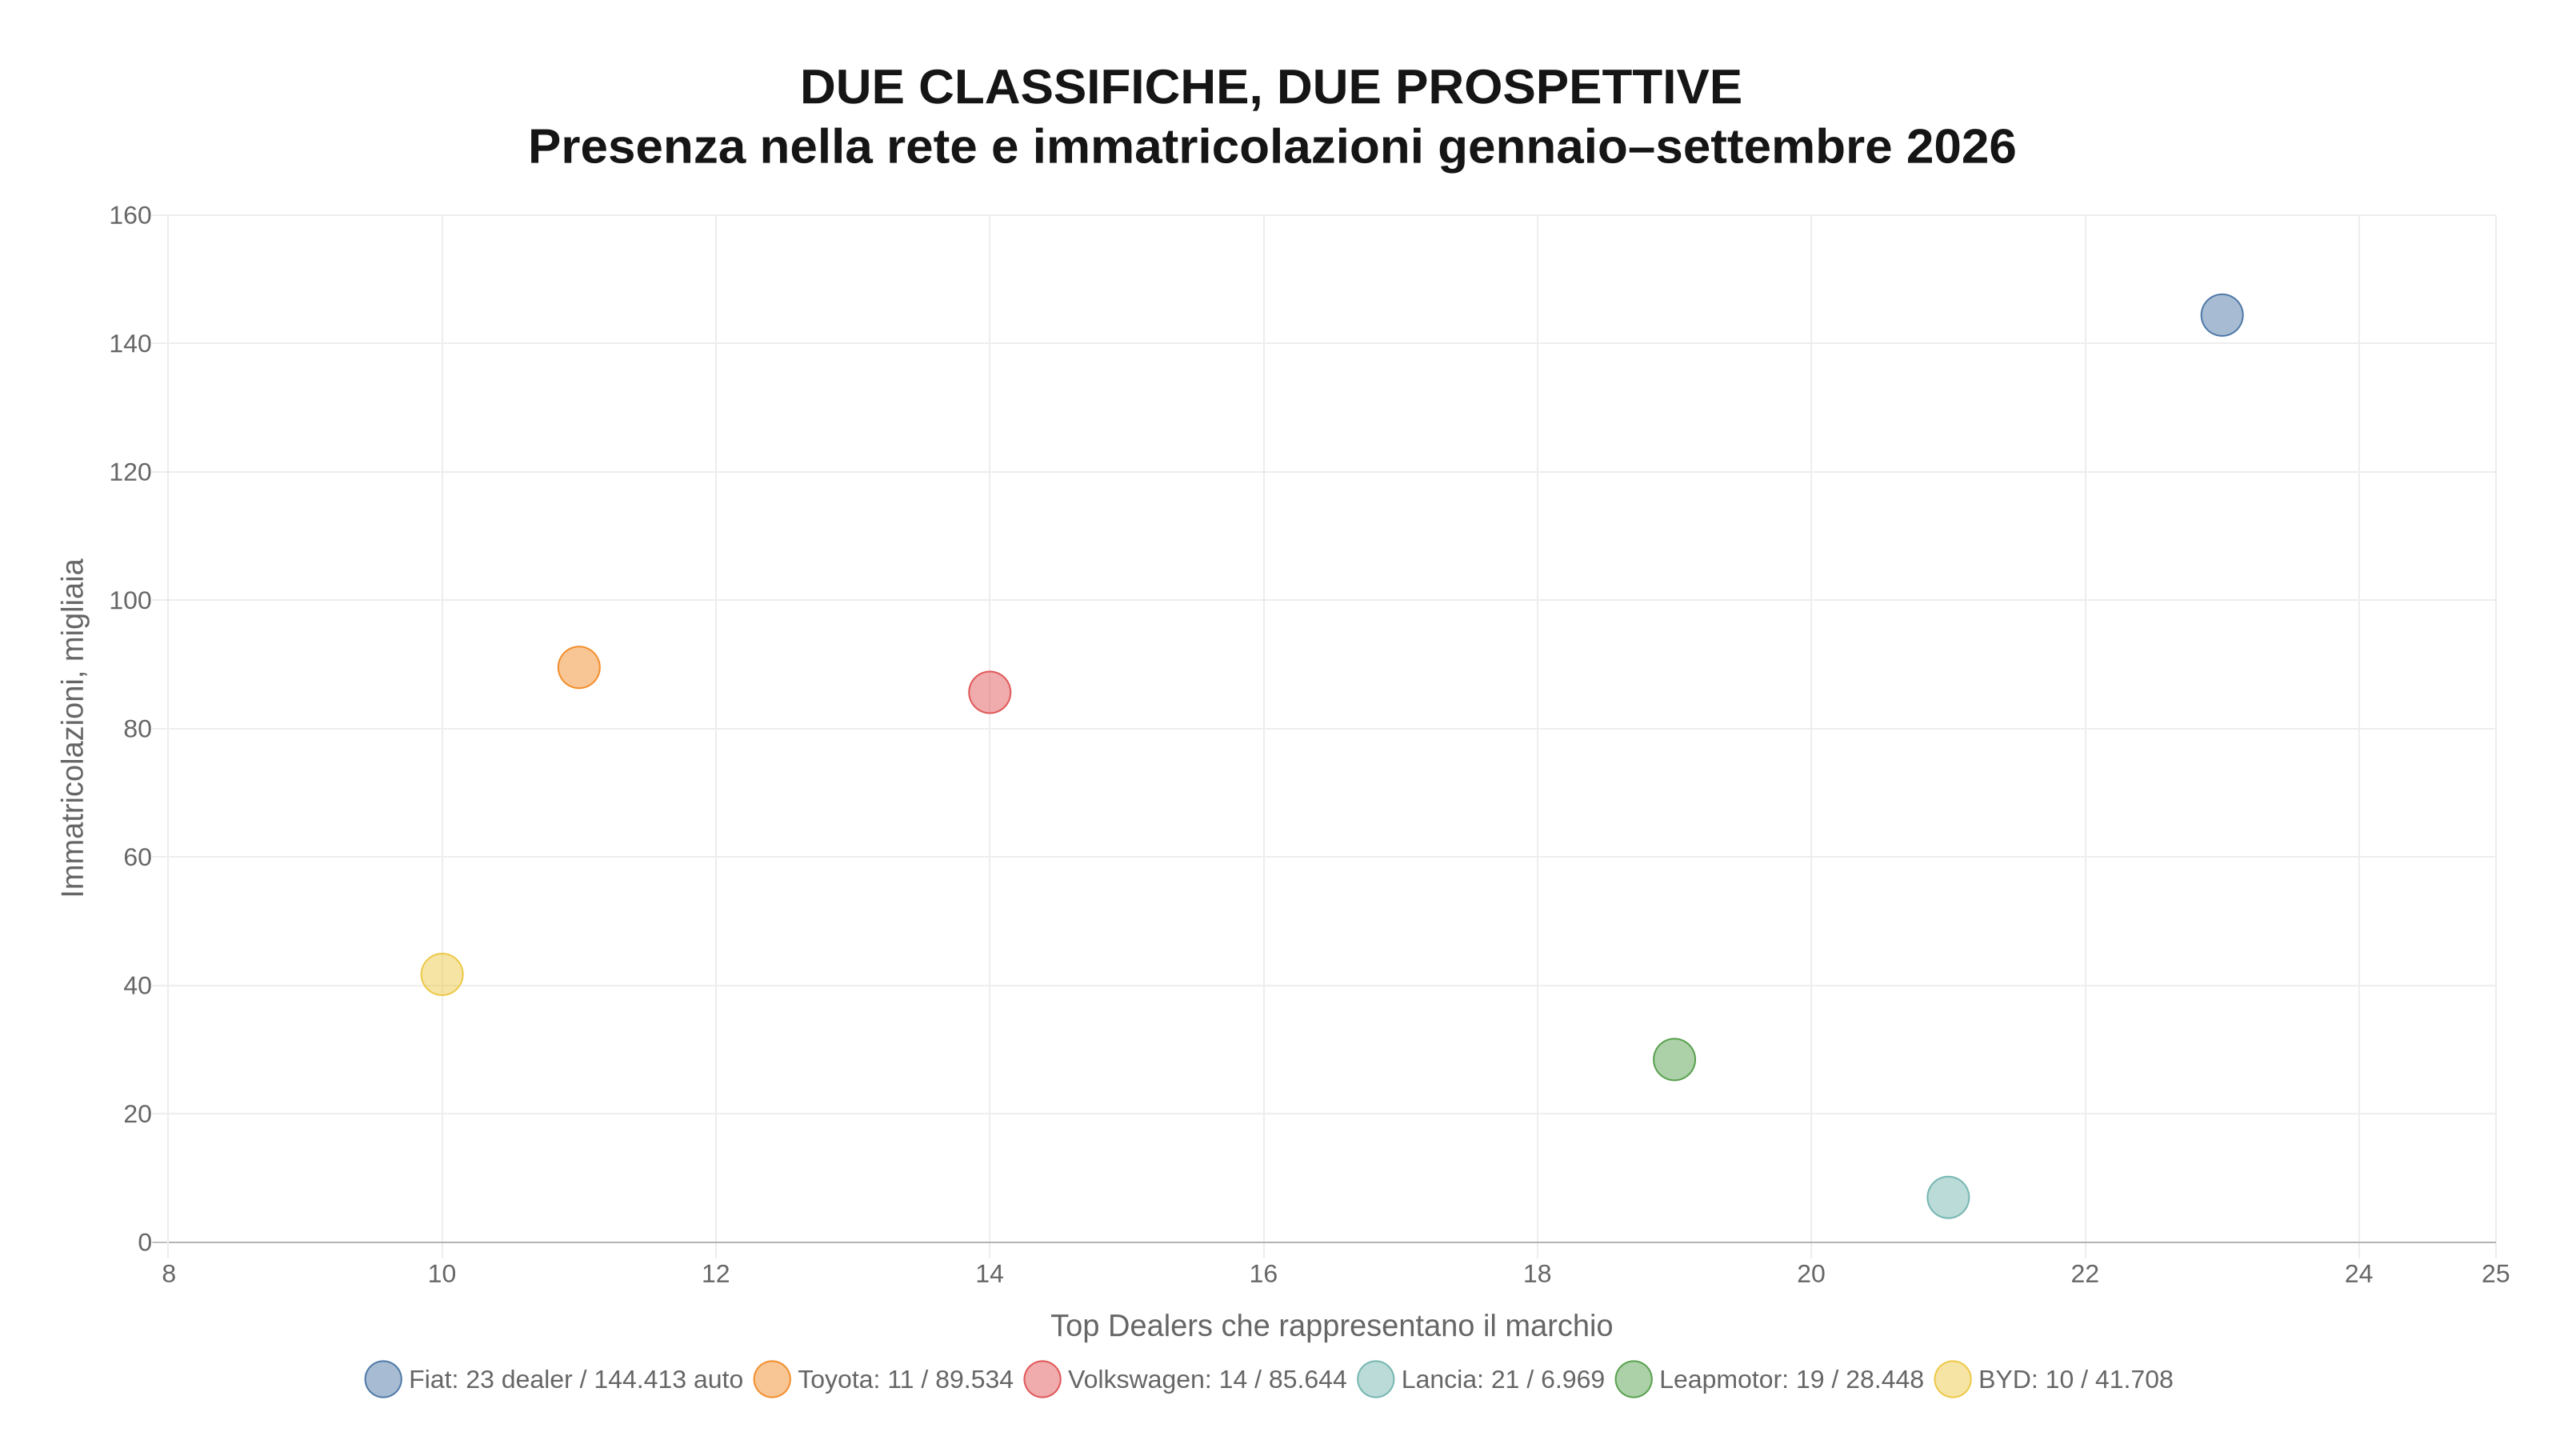
Fiat è il marchio più rappresentato dagli 85 concessionari selezionati per la Guida Top Dealers Italia 2027. Compare nel portafoglio di 23 Top Dealers e guida anche il mercato italiano con 144.413 autovetture immatricolate nei primi nove mesi del 2026.
La doppia leadership conferma il ruolo centrale del marchio italiano nella distribuzione nazionale. Dietro Fiat, però, le due graduatorie iniziano subito a raccontare realtà differenti.
Abarth occupa il secondo posto per diffusione tra i Top Dealers con 22 presenze, ma non dispone di una riga autonoma nella classifica UNRAE delle autovetture. Lancia è terza con 21 presenze e 6.969 immatricolazioni, mentre Alfa Romeo compare presso 20 Top Dealers e raggiunge 16.057 vetture.
Toyota offre il confronto più evidente. È il secondo marchio per immatricolazioni in Italia, con 89.534 unità, ma viene rappresentato da 11 dei concessionari selezionati. Volkswagen, terza sul mercato con 85.644 vetture, è presente presso 14 Top Dealers.
Le presenze nelle reti e i volumi registrati misurano quindi aspetti differenti. Le immatricolazioni esprimono le dimensioni commerciali raggiunte in Italia. Il numero di Top Dealers rappresentanti mostra invece quanto un marchio sia riuscito a entrare nei portafogli dei gruppi considerati più solidi, innovativi e attenti alla qualità del servizio.
I dealer anticipano il mercato
La parte alta della classifica segnala quanto velocemente stiano cambiando gli equilibri della distribuzione automobilistica.
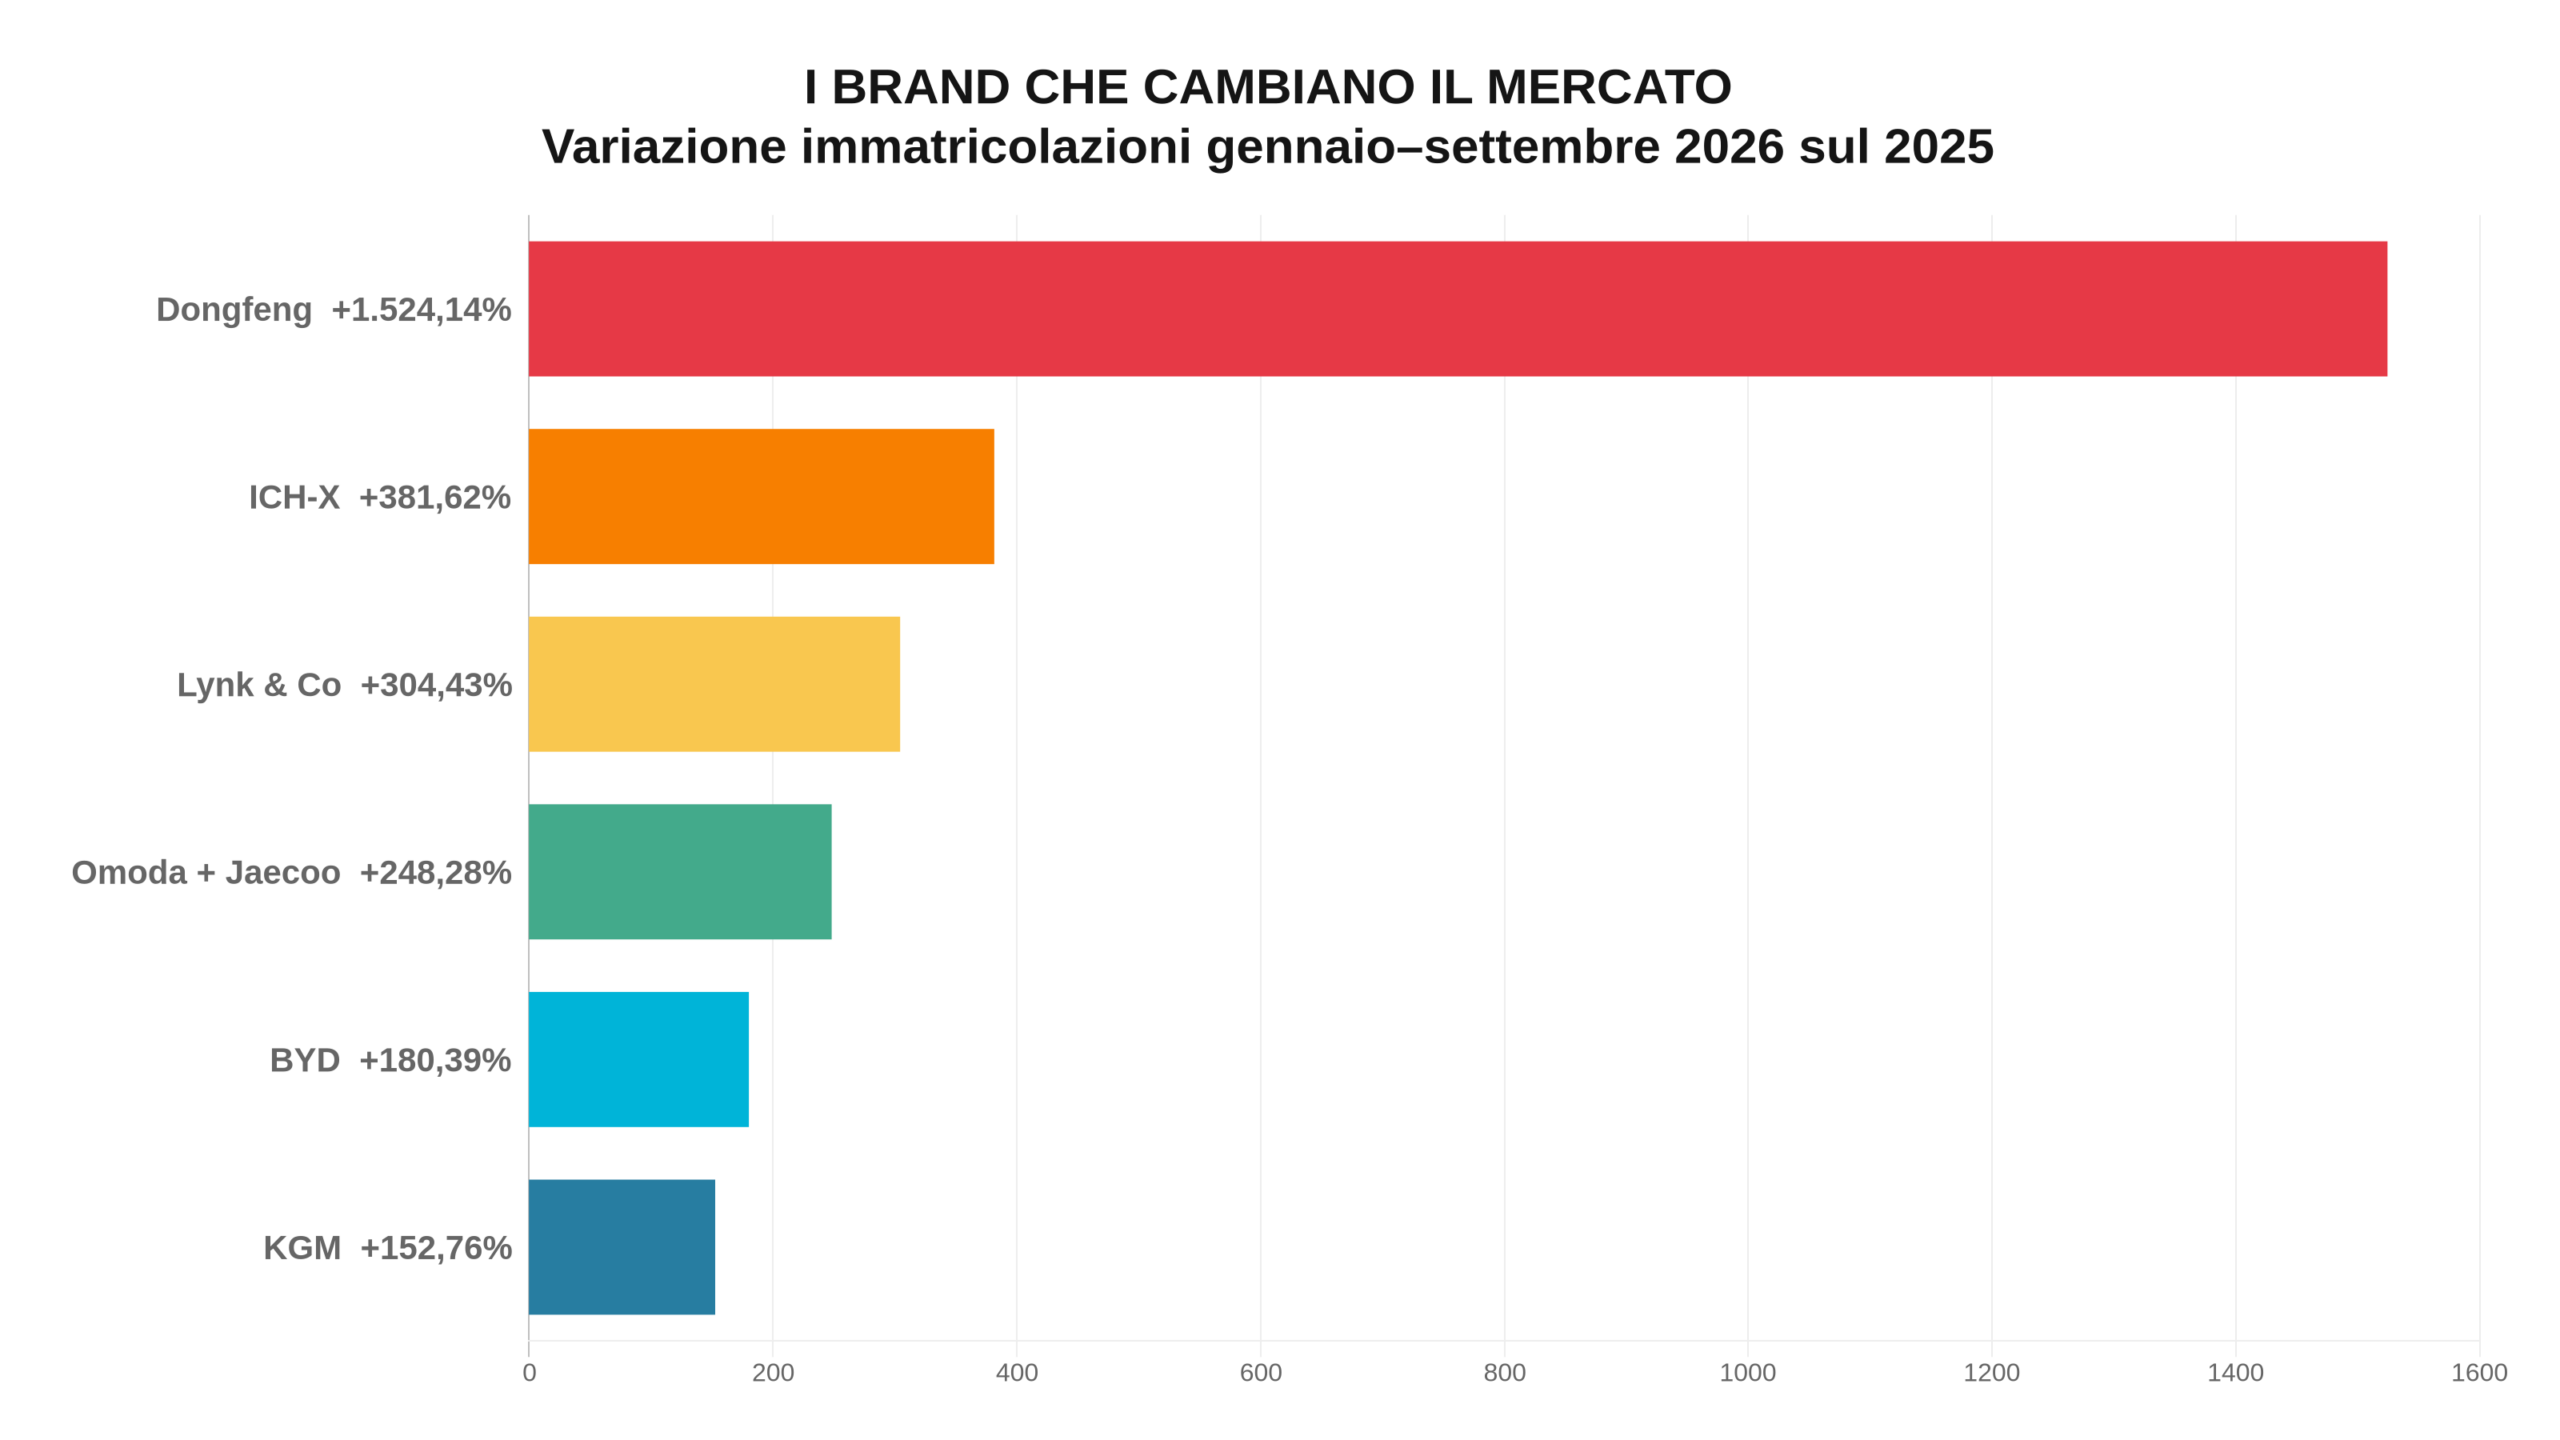
Leapmotor è già presente presso 19 Top Dealers e nei primi nove mesi del 2026 ha raggiunto 28.448 immatricolazioni, conquistando il 2,24% del mercato. Omoda e Jaecoo contano 18 presenze ciascuna e, considerate insieme da UNRAE, hanno totalizzato 32.205 vetture con una crescita del 248,28%.
BYD registra 41.708 immatricolazioni, il 180,39% in più rispetto allo stesso periodo del 2025, pur comparendo nel portafoglio di 10 Top Dealers. Dongfeng raggiunge 12 presenze e 1.884 immatricolazioni, con un incremento del 1.524,14%. Lynk & Co, presente presso tre gruppi selezionati, sale a 1.460 vetture e cresce del 304,43%.
Questi numeri mostrano strategie differenti. Alcuni marchi hanno già costruito un forte risultato commerciale, mentre altri stanno investendo prima di tutto nella rete, affidandosi a concessionari capaci di sostenerne il posizionamento, l’assistenza e la reputazione.
La fiducia di un Top Dealer assume particolare valore per un’insegna nuova. Inserire un marchio nel proprio portafoglio richiede spazi, persone, formazione, investimenti commerciali, ricambi e servizi post vendita. La scelta viene quindi compiuta valutando le opportunità immediate e il potenziale dei prossimi anni.
Il confronto tra rappresentanza e immatricolazioni
La tabella incrocia il numero di presenze presso gli 85 Top Dealers Italia 2027 con le immatricolazioni registrate da gennaio a settembre 2026.
I dati di mercato sono elaborati da UNRAE, patrocinatore della Guida Top Dealers Italia. Omoda e Jaecoo vengono conteggiate congiuntamente da UNRAE, mentre nell’anagrafica Top Dealers Italia figurano come due marchi distinti.
| Marchio | Presenze tra gli 85 Top Dealers | Immatricolazioni gennaio-settembre 2026 | Quota di mercato | Variazione sul 2025 |
|---|---|---|---|---|
| Fiat | 23 | 144.413 | 11,38% | +28,79% |
| Lancia | 21 | 6.969 | 0,55% | -4,87% |
| Alfa Romeo | 20 | 16.057 | 1,27% | -28,51% |
| Jeep | 19 | 45.485 | 3,58% | -9,51% |
| Leapmotor | 19 | 28.448 | 2,24% | dato non confrontabile |
| Opel | 19 | 30.638 | 2,41% | +4,17% |
| Citroën | 18 | 43.929 | 3,46% | +1,16% |
| Omoda e Jaecoo | 18 ciascuno | 32.205 complessive | 2,54% | +248,28% |
| Peugeot | 18 | 60.327 | 4,75% | -2,94% |
| Dacia | 15 | 68.285 | 5,38% | -9,64% |
| Mercedes-Benz | 15 | 41.589 | 3,28% | +2,82% |
| Renault | 15 | 60.271 | 4,75% | +5,26% |
| Volkswagen | 14 | 85.644 | 6,75% | +0,95% |
| Škoda | 13 | 29.422 | 2,32% | +3,00% |
| Audi | 12 | 58.246 | 4,59% | +11,53% |
| Dongfeng | 12 | 1.884 | 0,15% | +1.524,14% |
| DR Motor | 12 | 10.887 | 0,86% | -16,14% |
| DS | 12 | 2.590 | 0,20% | -32,20% |
| Hyundai | 12 | 25.649 | 2,02% | -28,16% |
| Kia | 12 | 38.613 | 3,04% | +14,45% |
| MG | 12 | 42.031 | 3,31% | +7,48% |
| Evo | 11 | 5.215 | 0,41% | +9,38% |
| Nissan | 11 | 25.610 | 2,02% | +0,89% |
| Smart | 11 | 328 | 0,03% | -49,15% |
| Toyota | 11 | 89.534 | 7,06% | -0,90% |
| BYD | 10 | 41.708 | 3,29% | +180,39% |
| Cupra | 10 | 16.962 | 1,34% | +6,24% |
| EMC | 10 | 4.318 | 0,34% | +105,13% |
| BMW | 9 | 54.614 | 4,30% | -1,28% |
| Seat | 9 | 6.284 | 0,50% | -0,10% |
| ICH-X | 8 | 1.127 | 0,09% | +381,62% |
| Lexus | 8 | 5.276 | 0,42% | +9,37% |
| Mini | 8 | 13.379 | 1,05% | +19,53% |
| Sportequipe | 8 | 1.622 | 0,13% | +7,42% |
| Ford | 7 | 38.239 | 3,01% | -23,45% |
| KGM | 7 | 1.696 | 0,13% | +152,76% |
| Volvo | 7 | 10.518 | 0,83% | +1,06% |
| Suzuki | 6 | 23.615 | 1,86% | -3,76% |
| Geely | 5 | 3.957 | 0,31% | dato non confrontabile |
| Mazda | 5 | 9.639 | 0,76% | +23,53% |
| Subaru | 5 | 1.978 | 0,16% | +4,11% |
| Maserati | 4 | 881 | 0,07% | -37,30% |
| Mitsubishi | 4 | 661 | 0,05% | -47,37% |
| Porsche | 4 | 4.491 | 0,35% | -11,42% |
| Tiger | 4 | 619 | 0,05% | +17,46% |
| Honda | 3 | 9.582 | 0,76% | +36,15% |
| Land Rover | 3 | 5.179 | 0,41% | -5,90% |
| Lynk & Co | 3 | 1.460 | 0,12% | +304,43% |
| XPeng | 3 | 486 | 0,04% | dato non confrontabile |
| Alpine | 2 | 347 | 0,03% | +45,19% |
| Aston Martin | 2 | 101 | 0,01% | +24,69% |
| Jaguar | 2 | 7 | 0,00% | -96,22% |
| Lamborghini | 2 | 585 | 0,05% | +25,00% |
| SWM | 2 | 789 | 0,06% | +56,55% |
| Ferrari | 1 | 808 | 0,06% | +27,44% |
| Lotus | 1 | 123 | 0,01% | -37,88% |
| Polestar | 1 | 541 | 0,04% | +47,81% |
Gli altri marchi presenti presso i Top Dealers
La tabella UNRAE dedicata alle autovetture non assegna un dato autonomo a tutte le insegne presenti nell’anagrafica Top Dealers Italia. Alcune confluiscono nella voce “Altre”, altre sono entrate sul mercato da poco, mentre moto, veicoli commerciali e mezzi industriali seguono rilevazioni differenti.
La loro presenza completa la fotografia delle strategie adottate dagli 85 gruppi selezionati.
| Presenze tra gli 85 Top Dealers | Marchi e sigle senza un dato autonomo nella tabella UNRAE autovetture |
|---|---|
| 22 | Abarth |
| 18 | Fiat Professional |
| 11 | Foton |
| 10 | Changan, Volkswagen Veicoli Commerciali |
| 9 | Lepas |
| 7 | Maxus, MHero, Voyah |
| 6 | BMW Motorrad |
| 5 | Ford Pro, Ineos, Piaggio |
| 4 | Chery, Mobilize, Vans, XEV |
| 3 | Aprilia, Ducati, Moto Guzzi, Royal Enfield, Toyota Professional, Zeekr |
| 2 | AMG, Benelli, Daimler Truck, Peugeot Professional, Triumph |
| 1 | Aixam, Bentley, Birba, Bobcat, Desner, Eli, Fantic, GWM, Harley-Davidson, Icarus, iCAUR, Isuzu, Itala, Iveco, Linktour, McLaren, Morbidelli, Norton, OSCA, Pro One, RAM, Renault Trucks, Silence, SYM, TVS, Yamaha, Zontes |
Immatricolazioni e vendite reali: una distinzione necessaria
Il numero delle immatricolazioni rappresenta un riferimento ufficiale fondamentale, ma non coincide integralmente con le automobili acquistate nello stesso periodo dai clienti privati.
Il mercato comprende canali differenti: privati, aziende, società di noleggio a lungo e breve termine, società specializzate, Case automobilistiche e concessionarie. Una parte delle vetture viene inoltre autoimmatricolata dai dealer per raggiungere obiettivi commerciali, alimentare il parco dimostrativo e delle courtesy car, sviluppare formule di noleggio oppure creare stock di automobili a chilometri zero destinate a essere rivendute successivamente.
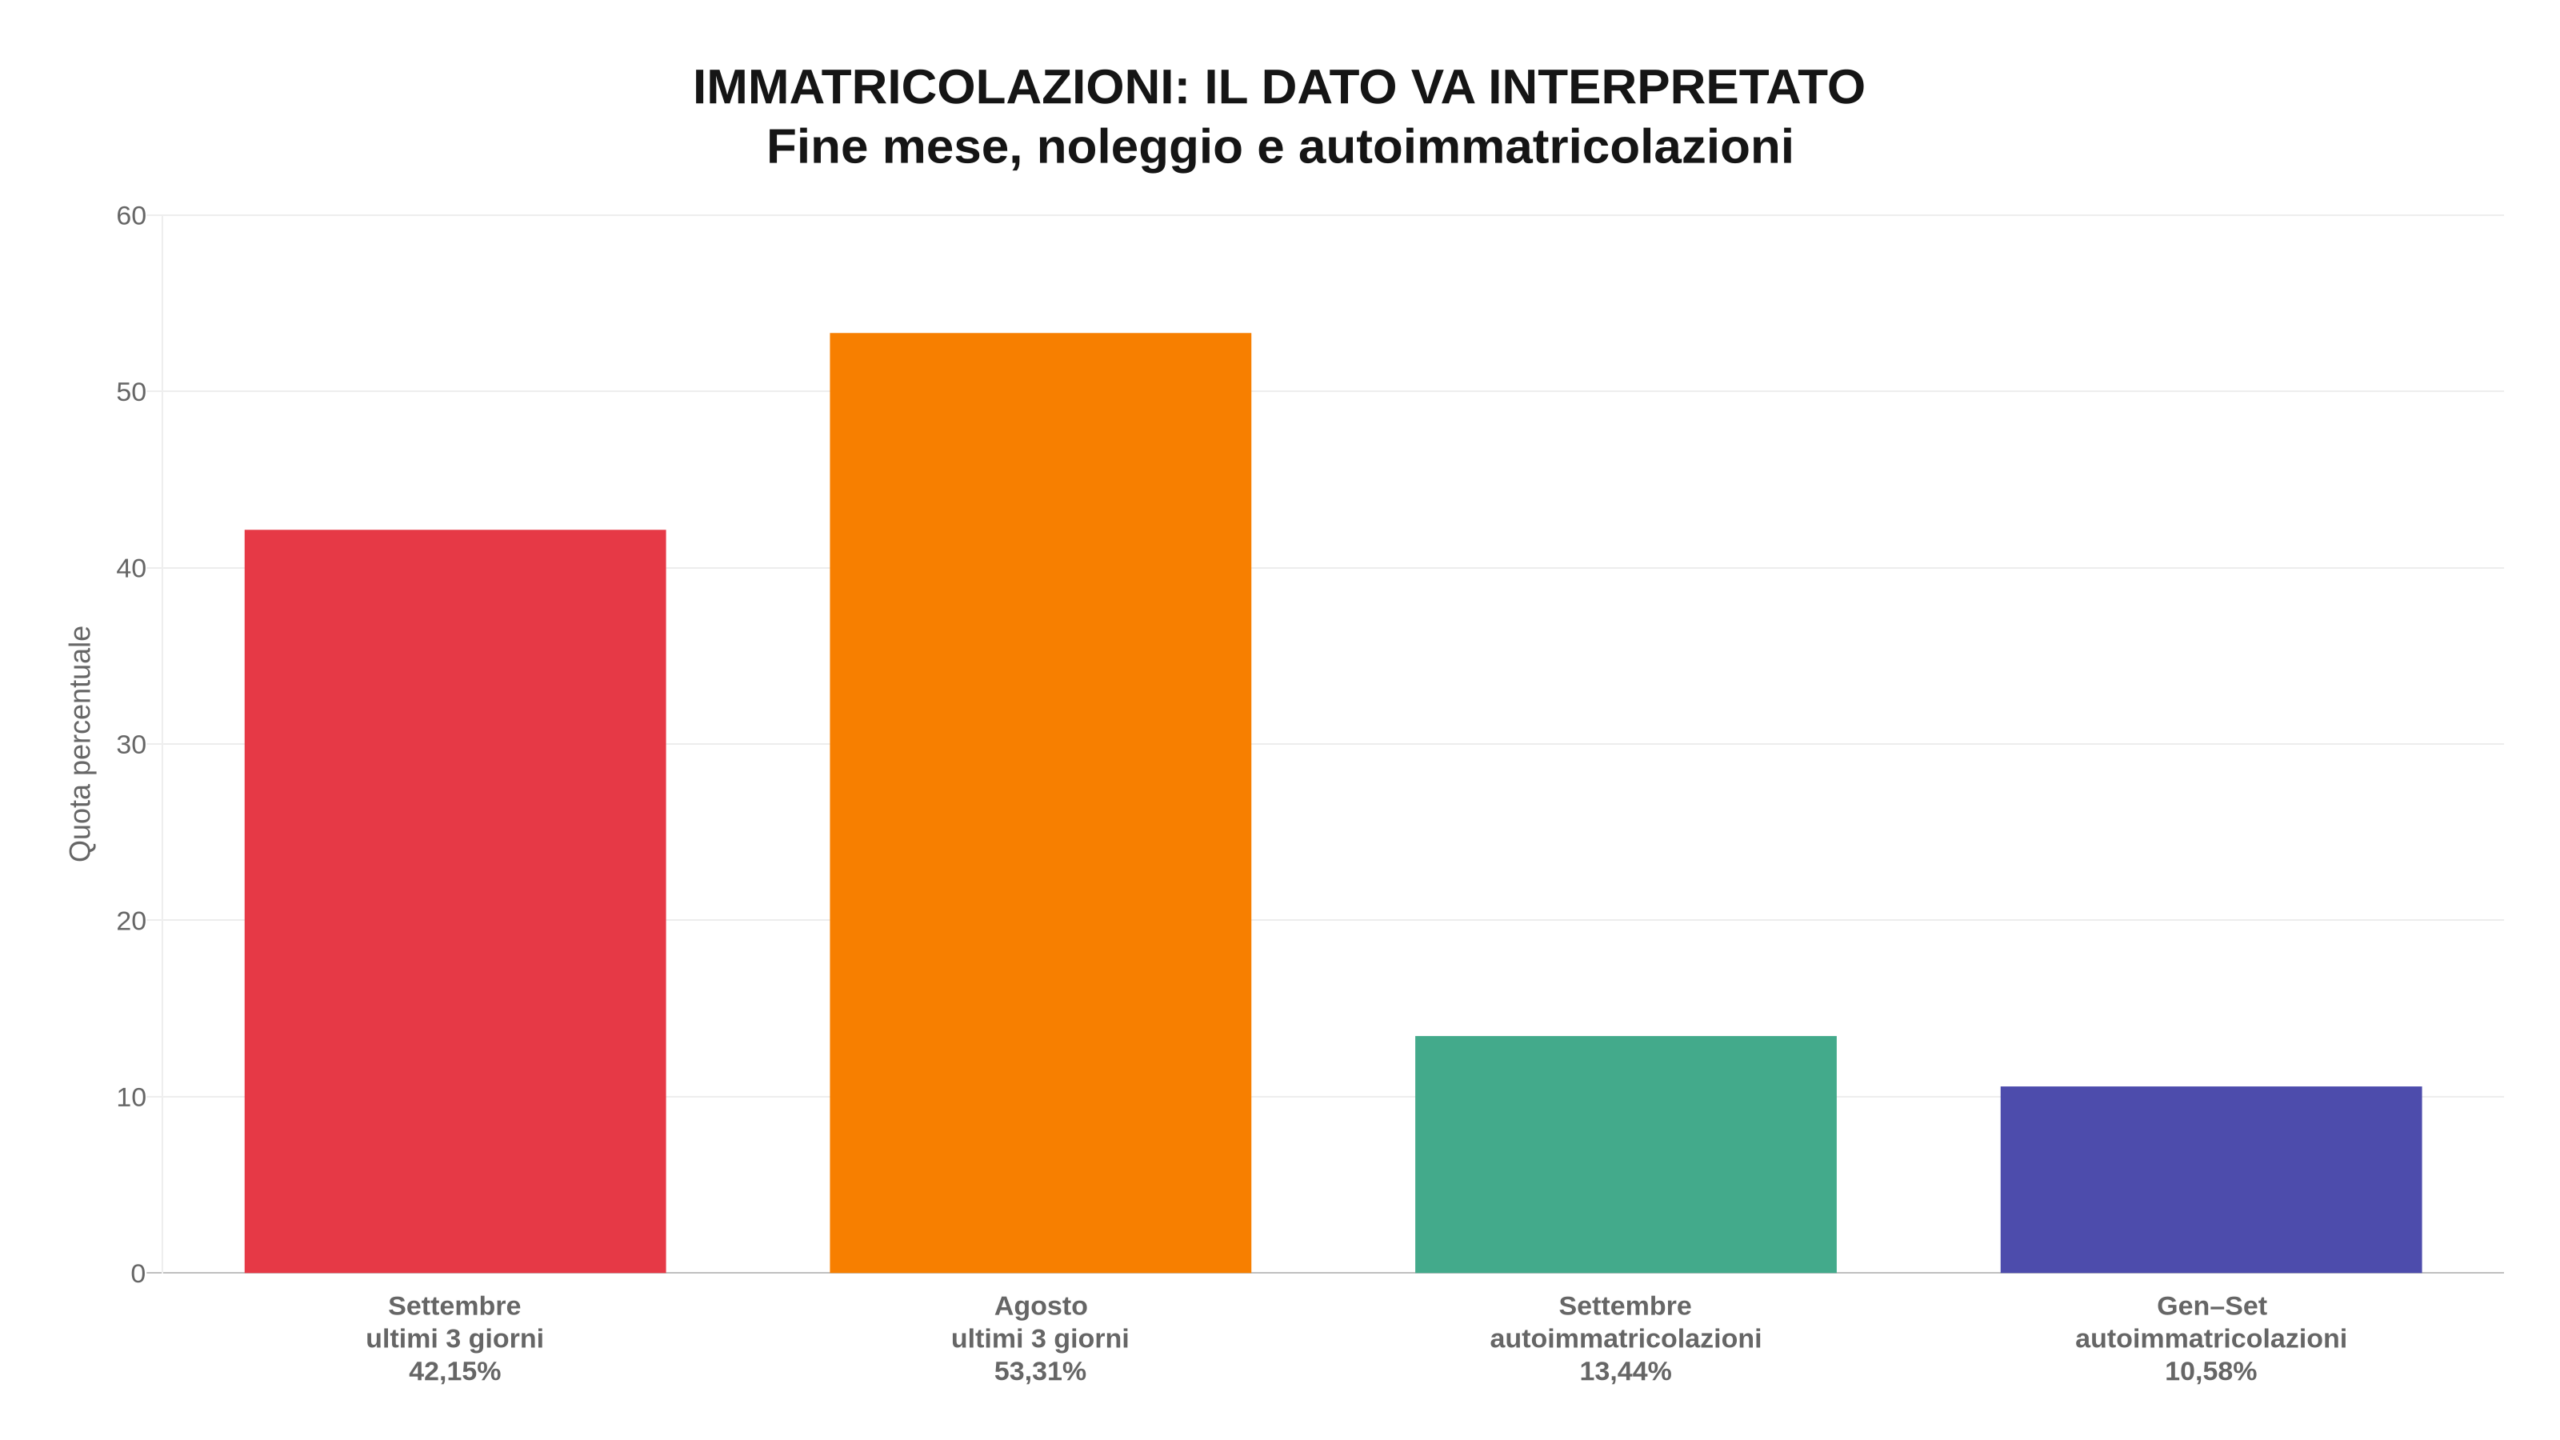
Il fenomeno emerge con particolare evidenza negli ultimi giorni del mese. A settembre 2026 ben 58.906 vetture, pari al 42,15% del totale mensile, sono state targate negli ultimi tre giorni. Ad agosto la concentrazione era stata ancora superiore: 37.040 immatricolazioni negli ultimi tre giorni, corrispondenti al 53,31% dell’intero mercato mensile.
Questa accelerazione di fine mese deve essere letta insieme al peso crescente delle autoimmatricolazioni. A settembre le autoimmatricolazioni dei dealer e quelle destinate al loro canale noleggio hanno raggiunto complessivamente circa 18.782 unità, pari al 13,44% del mercato mensile. Nel periodo gennaio-settembre sono state circa 134.556, con un’incidenza del 10,58%.
Il confronto tra marchi richiede quindi prudenza. Le immatricolazioni misurano le vetture registrate nell’Archivio Nazionale dei Veicoli, ma non identificano sempre una vendita contestuale al cliente finale. Due marchi con volumi simili possono avere una composizione molto diversa tra privati, flotte, noleggio e autoimmatricolazioni.
Anche per questa ragione il numero di Top Dealers che scelgono di rappresentare un marchio offre una chiave di lettura complementare. Esprime la fiducia imprenditoriale accordata all’insegna, la qualità della rete costruita sul territorio e la disponibilità dei concessionari a investire nel suo sviluppo.
Le due classifiche non devono quindi coincidere. Incrociare immatricolazioni e presenza presso gli 85 Top Dealers permette di distinguere la consistenza commerciale immediata dalla capacità di un marchio di costruire una rete qualificata e sostenibile nel tempo.
Volumi, canali e qualità della rete raccontano realtà complementari
Nei primi nove mesi del 2026 il mercato italiano ha raggiunto 1.268.964 immatricolazioni, con una crescita dell’8,7%. Il dato descrive le dimensioni complessive del mercato, mentre la sua composizione tra privati, aziende, noleggio e autoimmatricolazioni aiuta a comprenderne la reale struttura commerciale.
Fiat cresce del 28,79%, Audi dell’11,53%, Kia del 14,45% e Mazda del 23,53%. Parallelamente, BYD, Omoda, Jaecoo, Leapmotor, Dongfeng, KGM, Lynk & Co e ICH-X stanno modificando rapidamente la composizione del mercato.
La diffusione presso i Top Dealers aiuta a comprendere quali marchi possano contare su imprenditori capaci di trasformare il prodotto in una proposta completa. Vendita, finanziamento, noleggio, usato, assistenza e relazione con il cliente diventano parti della stessa esperienza.
Un elevato numero di immatricolazioni dimostra la forza commerciale raggiunta. Una presenza significativa presso i Top Dealers segnala invece la qualità e l’ampiezza delle alleanze costruite nella distribuzione. Quando i due indicatori crescono insieme, il marchio dispone di basi particolarmente solide.
La classifica 2027 mostra che i migliori concessionari italiani stanno difendendo il valore delle insegne storiche e, contemporaneamente, selezionando i protagonisti della nuova mobilità.
Il loro ruolo diventa sempre più strategico: interpretare un’offerta in continua espansione e trasformarla in scelte affidabili per automobilisti, aziende e flotte.
Fonte: elaborazione Top Dealers Italia sull’anagrafica degli 85 operatori selezionati per la Guida 2027 e sui dati UNRAE relativi alle immatricolazioni di autovetture registrate in Italia dal 1° gennaio al 30 settembre 2026. Le presenze indicano il numero di Top Dealers che rappresentano ciascun marchio e non il numero delle sedi.
ARTICOLI RECENTI
- CarCloud Avenger: guida senza limiti in abbonamento flessibile
- Fabio Pressi nuovo Presidente di Motus-E
- I marchi scelti dai Top Dealers Italia 2027: il confronto con le immatricolazioni
- Guida Top Dealers Italia 2027: ecco i migliori concessionari italiani!
- Isa by Hubtec: l’I.A che fa crescere i dealer
- AsConAuto: il post-vendita cresce
- Stellantis rialza la testa a Parigi. Gaetano De Bona: «Finalmente una reazione»
- Tomasi Auto apre il maxistore di Parma
- ATFlow: Massimo Senatore nuovo CEO
- Areté: il dealer al centro dell’acquisto, la trasparenza costruisce fiducia
- Arval: Annie Pin sarà CEO dal 2027
- Auto, giovani e dealer…